
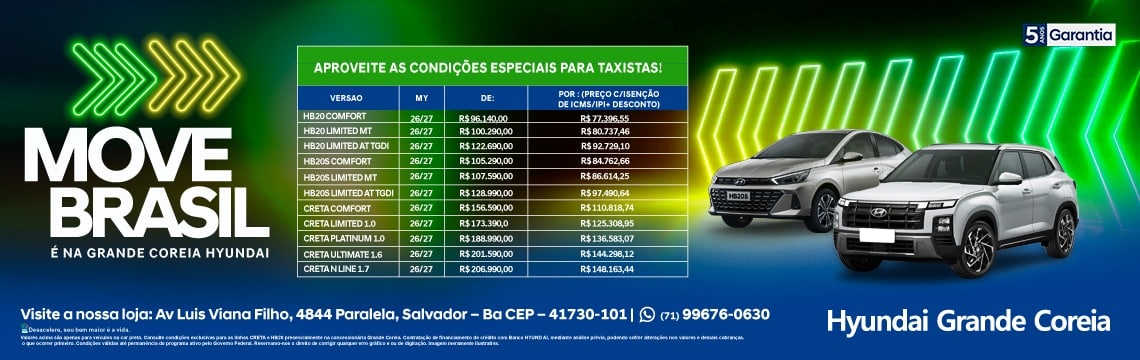
O Conselho Nacional de Política Fazendária (Confaz) aprovou a extensão, até 31 de dezembro de 2027, dos benefícios fiscais de ICMS de 26 convênios. Entre eles estão a isenção do imposto na compra de carro para ser usado como táxi e na compra de carro por PCDs.
A decisão foi formalizada pelo Convênio ICMS nº 133/2026, aprovado na 436ª Reunião Extraordinária do Confaz, realizada em Brasília na terça (17), e publicado no Diário Oficial da União (DOU) de quarta (18), pelo Despacho nº 54/2026.
O texto estende até 31 de dezembro de 2027 as disposições de 26 convênios de vários setores, incluindo saúde, educação, pesquisa, transporte, saneamento e infraestrutura.
Isenção para compra de carro por taxistas
Para a categoria, um dos pontos mais importantes é a extensão do Convênio ICMS nº 38, de 6 de julho de 2001, que dá isenção do ICMS nas operações internas e interestaduais com carros de passageiros para serem usados como táxi.
Com a extensão, a previsão de continuidade desse benefício fiscal chega ao dia 31 de dezembro de 2027, seguindo as regras da lei.
A medida também inclui o Convênio ICMS nº 38, de 30 de março de 2012, que fala da isenção do ICMS nas saídas de carros para PCDs, pessoas com síndrome de Down e pessoas com autismo.
A extensão não aumenta automaticamente os benefícios
O Convênio ICMS nº 133/2026 diz que a extensão não aumenta nem diminui os benefícios fiscais em relação ao que havia em 31 de dezembro de 2026. Ou seja, a medida mantém as regras dos convênios estendidos, sem criar novas regras de acesso ou aumentar os descontos.
Outro ponto importante é sobre as regras de desoneração ou redução de carga tributária do PIS/Pasep, Cofins e IPI. Pela cláusula segunda, os estados e o DF podem considerar atendidas essas regras quando, em 31 de dezembro de 2026, a operação ou prestação já terá cumprido a regra. A regra também vale para situações em que o cumprimento era considerado válido com base no Convênio ICMS nº 28/2026.
A partir de 1º de janeiro de 2027, a continuidade da aplicação dos benefícios vai depender do cumprimento dessas regras.
Quando a medida começa a valer?
Mesmo publicado no DOU em 18 de novembro, o Convênio ICMS nº 133/2026 diz, em sua cláusula quarta, que vai começar a valer na data da publicação da ratificação nacional no próprio DOU.
Portanto, a publicação do convênio não deve ser confundida com a ratificação nacional. É preciso acompanhar a publicação desse ato para confirmar quando vai começar a valer.
Para os taxistas, a decisão significa a continuidade da previsão de isenção do ICMS na compra de carros para o serviço de táxi até o final de 2027, respeitando as regras do convênio e de cada estado.
O que diz a norma
Os dois dispositivos de maior interesse para os taxistas e PCDs são:
Convênio ICMS nº 38/2001: isenção do ICMS nas operações internas e interestaduais com carros de passageiros para serem usados como táxi.
Convênio ICMS nº 38/2012: isenção do ICMS nas saídas de carros para PCDs e os outros grupos previstos no convênio.
A lista completa dos 26 convênios estendidos está na cláusula primeira do Convênio ICMS nº 133/2026.